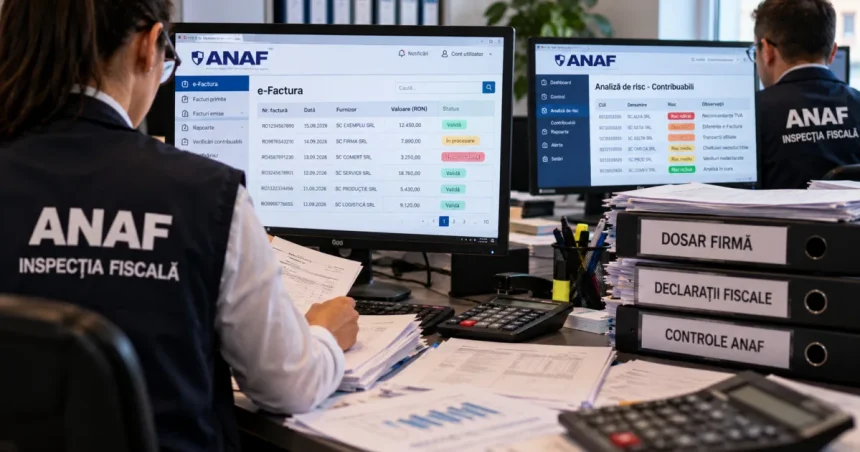
ANAF schimbă regulile jocului: verificările fiscale se concentrează pe datele digitale, nu doar pe documente
Digitalizarea accelerată a Administrației Naționale de Administrare Fiscală (ANAF) și accesul la volume mari de date au schimbat semnificativ modul în care se desfășoară controalele fiscale în România. Firmele trebuie să se asigure că informațiile declarate reflectă realitatea activității, nu doar că documentele sunt întocmite corect, potrivit unei analize publicate recent.
Analiza, semnată de avocatul Călin Stan, de la Băncilă Diaconu și Asociații SPRL, arată că inspectorii ANAF caută în special diferențele dintre declarațiile fiscale și celelalte date aflate la dispoziția instituției. Printre cauzele frecvent semnalate se numără neconcordanțele dintre veniturile declarate pentru impozitul pe profit, datele din deconturile de TVA, declarațiile informative și informațiile din sistemul RO e-Factura. Asemenea diferențe au condus la ajustări fiscale sau la extinderea unor verificări deja începute.
Astfel, riscul fiscal nu mai apare doar din lipsa documentației justificative sau din erori de calcul, ci și din absența reconcilierii între fluxurile de raportare din cadrul unei organizații.
Serviciile intra-grup și cheltuielile, sub lupa inspectorilor
Serviciile de management, IT, resurse umane, consultanță și suport furnizate de entități afiliate rămân zone de interes ridicat pentru controale. Problemele nu sunt doar legate de existența contractelor sau a facturilor, ci de demonstrarea beneficiului economic concret obținut de societatea din România.
Existența documentelor justificative este necesară, dar nu suficientă pentru acordarea dreptului de deducere: inspectorii urmăresc atât prestarea efectivă, cât și beneficiul real obținut de societate. Cheltuielile pentru consultanță, management, publicitate, închirieri auto, investiții sau altele pentru care contribuabilii nu pot demonstra legătura cu activitatea economică sau necesitatea pentru obținerea veniturilor impozabile sunt frecvent vizate.
O factură și un contract nu garantează automat deductibilitatea dacă nu este demonstrată substanța economică a operațiunii. De asemenea, tranzacțiile între persoane afiliate atrag atenția ANAF: instituția a prezentat exemple privind ajustarea condițiilor financiare pentru împrumuturi intragrup, analiza dobânzilor aplicate și verificarea tranzacțiilor comerciale în raport cu principiul valorii de piață. În materia prețurilor de transfer, congruența dintre realitatea economică și prețul aplicat este esențială, iar documentația specifică devine crucială.
Provocări pentru mediul de afaceri
Sistemele digitale implementate de ANAF produc un volum fără precedent de informații. Diferențele dintre datele raportate în deconturile de TVA, declarațiile informative și facturile electronice din RO e-Factura sunt folosite în analize de risc și în selecția contribuabililor pentru verificări. Ajustările fiscale apar din neconcordanțe între aceste surse sau din lipsa documentelor necesare pentru exercitarea dreptului de deducere.
Schimbarea depășește o simplă creștere a numărului de controale: apărarea contribuabilului nu mai poate fi bazată doar pe declarațiile fiscale și documentele contabile. Devine esențială capacitatea firmei de a demonstra coerența dintre contabilitate, raportările fiscale, sistemele operaționale, documentația și raționamentele economice din spatele deciziilor de business.
Noul model de control impune necesitatea de a explica rapid și convingător orice diferență identificată de algoritmii de analiză de risc. Pe măsură ce informațiile sunt mai fragmentate între departamente, sisteme și surse de raportare, crește probabilitatea unui control și costul gestionării acestuia.
Controalele fiscale din 2026 sugerează o schimbare de paradigmă: accentul se mută de la interpretarea unei reguli sau verificarea unor documente către capacitatea contribuabilului de a demonstra că ansamblul datelor fiscale, contabile și operaționale reflectă activitatea economică reală. Pregătirea și organizarea documentelor rămâne importantă, dar nu suficientă fără consistență cu realitatea economică și raționamentul deciziilor de afaceri.